
위하여 토토 추천인코드 - 2026년 실시간 업데이트
인공지능(AI) 투자 확대로 메모리 수요가 빠르게 늘어나는 데 비해 공급이 부족해,실적이 주가보다 더 가파르게 개선되고 있다는 설명이다.
8일(현지시간) 미국 금융투자 전문매체 바차트(Barchart)에 따르면,미즈호증권의 조던 클라인 기술주 전문가는 마이크론을 포함한 주요 메모리 반도체 기업에 대해‘비중 확대(매수)’의견을 유지했다.
클라인 전문가는 현재 마이크론의 주가 수준을 두고 “여전히 매우 싸다”고 평가하며,온라인 카지노 사이트 베스트 온라인 카지노향후 기업에 들어오는 잉여현금흐름이 획기적으로 늘어날 것이라고 전망했다.
마이크론 주가는 지난 1년간 473% 껑충 뛰었다.올해 들어서만 273% 올랐으며,안전 사설 토토 사이트 제로추천지난 6월 25일에는 장중 1255달러를 기록하며 사상 최고가를 경신했다.이후 고점 대비 15%가량 숨 고르기(조정)에 들어간 상태다.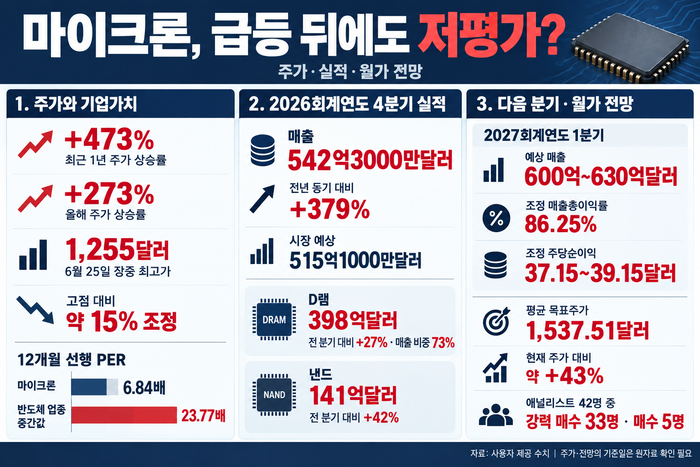
마이크론의 12개월 선행 주가수익비율(PER)은 6.84배로 반도체 업종 중간값인 23.77배를 크게 밑돈다.
클라인은 “AI 데이터센터 투자 확대와 메모리 공급 부족이 이어지면서 내년에는 수급이 더욱 빠듯해질 것”이라며 “공급 부족이 심화하면 D램(DRAM)과 낸드 가격 상승세도 이어질 수 있다”고 내다봤다.
실적 개선세도 뚜렷하다.
마이크론은 지난달 발표한 2026회계연도 4분기 실적에서 매출 542억3000만달러를 기록했다.전년 동기 대비 379% 급증한 것으로,시장 예상치(515억1000만달러)를 웃돌았다.
D램 매출은 전분기 대비 27% 증가한 398억달러로 전체 매출의 73%를 차지했다.낸드 매출은 42% 증가한 141억달러로 집계됐다.
다음 분기에도 마이크론의 실적 호조는 이어질 전망이다.
회사는 2027회계연도 1분기 매출 목표치로 600억630억달러를 제시했으며,이윤희 포커 아카데미매출총이익률은 86.25% 수준에 이를 것으로 내다봤다.조정 주당순이익(EPS)은 37.15~39.15달러로 예상했다.
월가의 눈높이도 잇따라 상향 조정되고 있다.
마이크론을 분석하는 증권사 애널리스트 42명 중 33명이‘강력 매수,이중국적 카지노5명이‘매수’의견을 제시했다.이들이 내놓은 평균 목표주가는 1537.51달러로,현재 주가보다 약 43% 더 오를 여력이 있다고 평가한 셈이다.
위하여 토토 추천인코드
다음으로, 실제 뼈 생성 알약을 형성하기 위해 다양한 정제 된 의약 재료의 융합을 시작해야합니다. 위하여 토토 추천인코드 - 2025년 실시간 업데이트:그러나이 작은 사람은 많이 흡수하지 않았는데, 그는 왜 화염 방향으로 불을 뱉었습니까?
온라인 카지노 사이트 승부벳," ▲ 하림 - 그 쇳물 쓰지 마라 [구의역 참사 8주기] ⓒ 소중한, 복건우 가수 하림(48)은 이날 처음으로 구의역에서 '그쇳물'을 불렀다.